Financiar equipos en África: el reto startup de cobrar en moneda local
El alquiler y la financiación de maquinaria pueden ampliar el acceso de pequeñas empresas a activos productivos. Para las startups, la viabilidad depende tanto del mantenimiento y la reventa como del coste del capital y el riesgo cambiario.
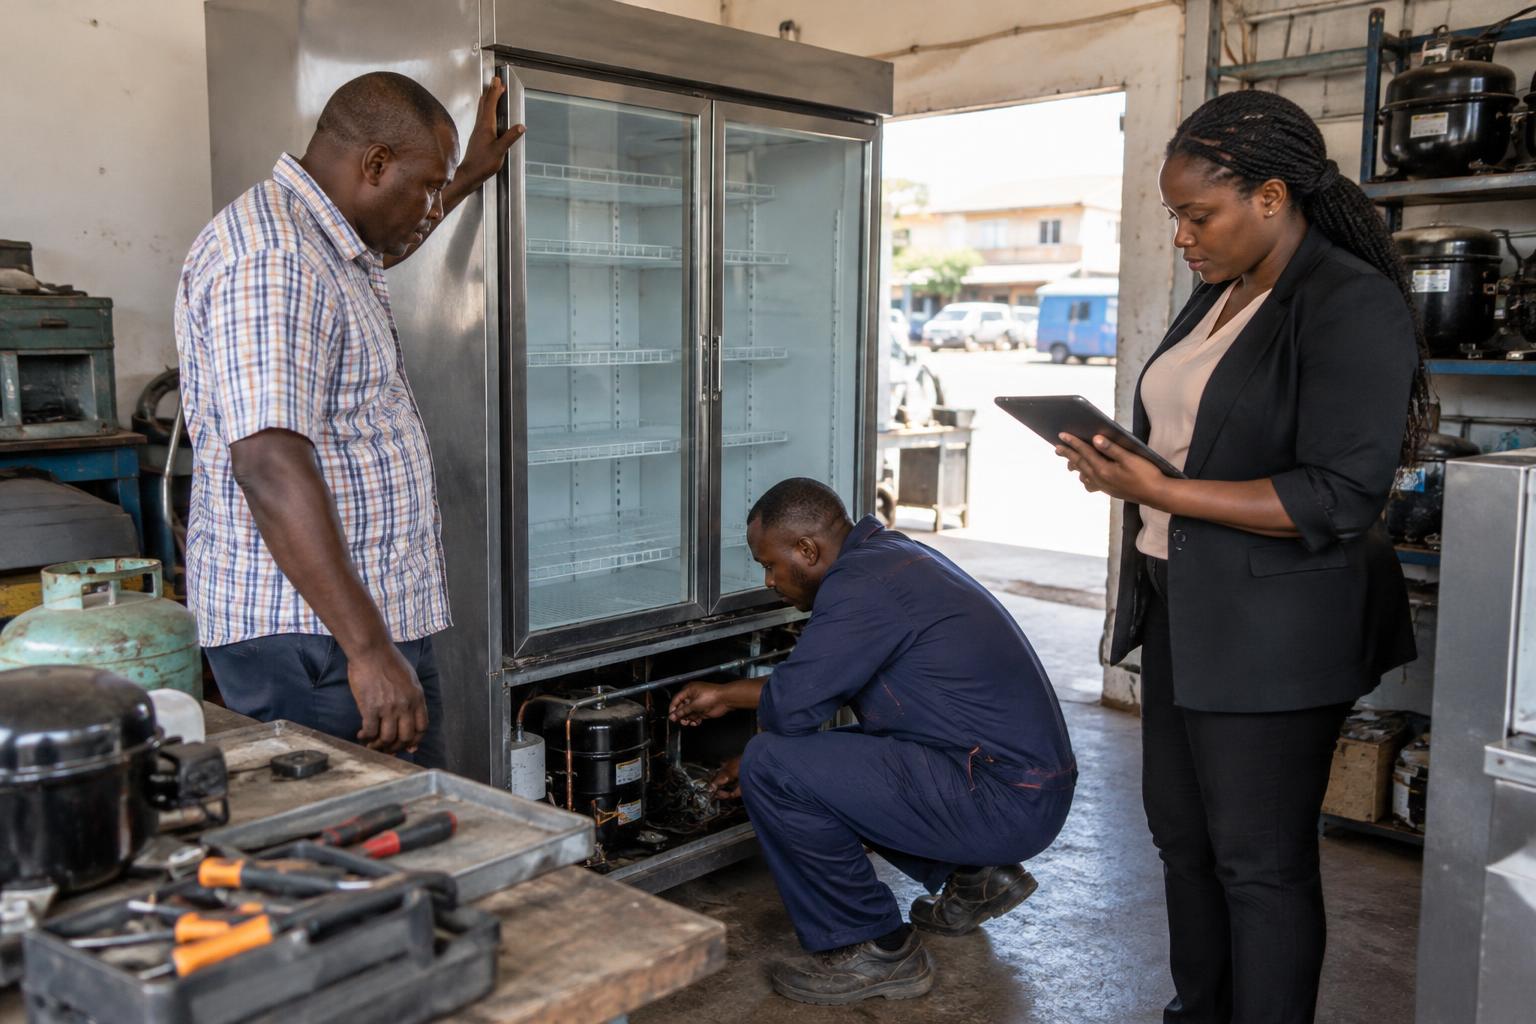
Una cámara frigorífica, una máquina de coser industrial o un equipo de diagnóstico pueden permitir que una pequeña empresa venda más y preste mejores servicios. Sin embargo, adquirirlos exige un desembolso que muchos negocios no pueden asumir de una vez. En los mercados africanos donde el crédito empresarial resulta caro o exige garantías difíciles de aportar, financiar el uso del equipo abre un espacio para las startups. La oportunidad no consiste solo en conceder préstamos: consiste en convertir un activo costoso en una capacidad productiva accesible y sostenible.
África no es un mercado financiero único. Las condiciones de crédito, las normas sobre garantías, la fiscalidad de las importaciones y la profundidad del mercado de segunda mano cambian entre países. También varían los ingresos de los clientes: un taller urbano no tiene el mismo ciclo de caja que un procesador agrícola estacional. Antes de expandirse, una startup necesita entender qué equipos generan ingresos identificables, quién puede repararlos y qué mecanismos legales permiten recuperarlos si el contrato termina. Replicar una aplicación es más sencillo que replicar esa infraestructura.
El alquiler, el arrendamiento con opción de compra y la compra a plazos reparten de forma distinta la propiedad, las obligaciones de mantenimiento y el riesgo de impago. No son etiquetas intercambiables. Para el cliente, la comparación relevante incluye la entrada, las cuotas, los seguros, las reparaciones y el importe necesario para quedarse con el activo. Para la startup, importa determinar si cobra por un equipo disponible o por una deuda que sigue vigente aunque la máquina deje de funcionar. Esa diferencia debe quedar clara antes de firmar.
El desajuste de monedas puede alterar toda la operación. Si el equipo se importa y la financiación se obtiene en dólares o euros, pero el cliente factura y paga en moneda local, una depreciación encarece el servicio de la deuda externa. Trasladar automáticamente ese aumento al usuario protege al financiador solo en apariencia: también puede volver inasequible la cuota y elevar los impagos. Captar recursos locales o cubrir el riesgo cambiario ayuda a reducir la exposición, aunque su disponibilidad y su coste dependen del país, del plazo y del intermediario financiero.
La estructura de capital debe acompañar la vida del activo. Financiar contratos largos con deuda que vence pronto crea una necesidad recurrente de refinanciación, incluso cuando los clientes cumplen. El capital de los accionistas puede servir para desarrollar tecnología y validar el modelo, pero no siempre es adecuado para sostener una cartera creciente de equipos. Las alianzas con bancos, proveedores o inversores especializados pueden separar parte de esas necesidades. Aun así, la startup debe explicar quién conserva el riesgo de pérdida y qué ocurre si el socio deja de financiar nuevas operaciones.
La evaluación del cliente necesita ir más allá de una puntuación digital. Los registros de ventas, las facturas y los movimientos de una cuenta pueden ayudar a estimar capacidad de pago, con consentimiento y protección de datos. Pero la pregunta decisiva es operativa: ¿el equipo elimina un cuello de botella real y existe demanda para su producción? Financiar una máquina más potente no mejora necesariamente un negocio que carece de electricidad fiable, insumos o compradores. El análisis de crédito y el conocimiento del sector deben trabajar juntos, no sustituirse mutuamente.
El mantenimiento y la reventa son parte del producto financiero. Una avería prolongada puede cortar los ingresos que pagan las cuotas; una red de técnicos y repuestos reduce ese riesgo sin eliminarlo. La recuperación del activo tampoco garantiza recuperar su valor: desmontarlo, transportarlo y reacondicionarlo cuesta dinero, y puede no haber un comprador cercano. Los sensores pueden facilitar el seguimiento, pero no sustituyen las inspecciones ni justifican una desconexión remota sin salvaguardas. Los contratos necesitan procedimientos de reclamación y respuestas proporcionadas ante dificultades temporales.
Para fundadores e inversores, la prueba de solidez no es únicamente cuántos equipos se colocan. Importan el margen después de mantenimiento y financiación, la disponibilidad efectiva del activo, los retrasos por tipo de cliente y el valor recuperado en las reventas. Empezar con una categoría de maquinaria y una red local verificable puede ser más sensato que ofrecer de inmediato un catálogo amplio. La ventaja competitiva se construye cuando la startup entiende el equipo, el flujo de caja del usuario y la moneda de sus obligaciones como un mismo sistema.
Fuente: Análisis GlobalStartups