La oportunidad fintech africana está también en la trastienda del comercio transfronterizo
Para las pymes que compran y venden entre mercados africanos, pagar es solo una parte del problema. Conciliar facturas, gestionar divisas y acreditar operaciones abre un espacio exigente para nuevas fintech.
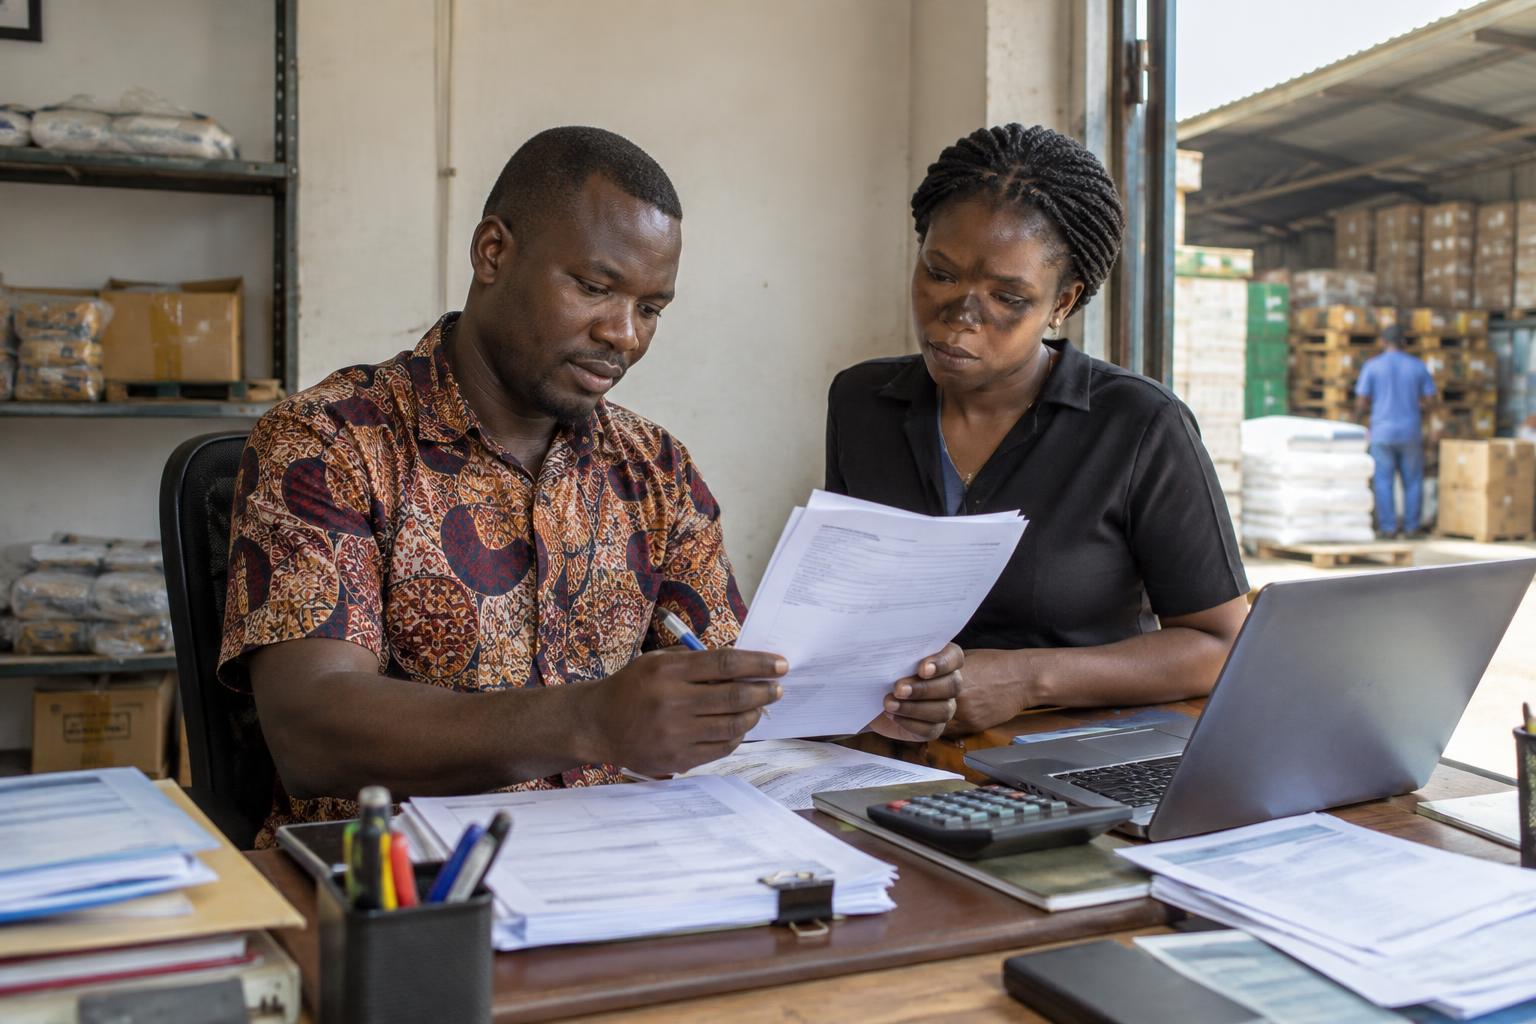
Una pyme que compra mercancía en un país africano y la vende en otro no necesita únicamente enviar dinero. También debe saber cuánto recibirá su proveedor, cuándo estará disponible el saldo y cómo encajará el movimiento en su contabilidad. Entre esos pasos aparece una oportunidad para las fintech: construir herramientas de tesorería y gestión comercial que resuelvan el trabajo alrededor del pago, no solo el pago mismo.
El punto de partida es un continente con mercados financieros, monedas y requisitos regulatorios distintos. La expansión del dinero móvil no elimina por sí sola las fricciones entre una cuenta bancaria, una billetera y un proveedor extranjero. Tampoco convierte todas las divisas en igualmente accesibles. Para una empresa pequeña, esa fragmentación puede traducirse en consultas manuales, comprobantes dispersos y dificultad para calcular el margen real de una operación.
La Zona de Libre Comercio Continental Africana aporta un marco de integración, pero no equivale a una infraestructura financiera única ni borra las obligaciones nacionales. Sistemas como el Sistema Panafricano de Pagos y Liquidación buscan facilitar los pagos entre mercados; su utilidad concreta depende, entre otros factores, de las entidades participantes y de los corredores disponibles. Una startup debe comprobar esa cobertura antes de prometer una experiencia uniforme a sus clientes.
El producto con mayor sentido no siempre es una nueva aplicación de transferencias. Puede ser una capa que conecte cobros, facturas, conversión de moneda y conciliación en un registro comprensible. Para un distribuidor, identificar qué cliente ha pagado y qué pedido puede despacharse puede ser tan importante como reducir una comisión. Esa cercanía al flujo de trabajo permite competir por fiabilidad y ahorro de tiempo, y no exclusivamente por precio.
Sin embargo, una interfaz sencilla puede esconder una operación costosa. Verificar empresas, identificar beneficiarios efectivos, atender reclamaciones y cumplir los controles contra el blanqueo requiere capacidades locales. Según la actividad y el mercado, la startup necesitará licencias propias o acuerdos con entidades autorizadas. Trabajar con un socio regulado no elimina automáticamente sus responsabilidades, y depender de uno solo puede convertir un cambio contractual en una interrupción del servicio.
La gestión de liquidez es otra prueba decisiva. Mostrar una cotización no garantiza poder mantenerla mientras llega el dinero ni disponer de fondos en el destino. Si la fintech adelanta pagos, añade riesgo de crédito; si mantiene posiciones en distintas monedas, asume exposición cambiaria. Por eso conviene separar ingresos por software, comisiones transaccionales y resultados de conversión. Un volumen elevado de pagos no demuestra por sí mismo que el negocio tenga márgenes sostenibles.
Para empezar, un corredor concreto y un sector bien conocido suelen ofrecer un terreno más manejable que una cobertura continental. La empresa puede observar cómo se documentan las compras, quién decide el pago y qué ocurre cuando una factura se disputa. Medir la repetición de uso, el coste de soporte, los pagos fallidos y el tiempo de conciliación permite contrastar la propuesta. La expansión debería apoyarse en procesos repetibles, no en multiplicar excepciones resueltas a mano.
La consecuencia para el ecosistema es que la especialización operativa puede valer tanto como la tecnología visible. Bancos, operadores de dinero móvil y proveedores de software comercial pueden ser socios, clientes o competidores según el mercado. Las fintech que aspiren a servir a estas pymes tendrán que demostrar que entienden esa red y sus límites. La promesa más sólida no es hacer desaparecer las fronteras, sino volver más previsible, trazable y administrable el negocio que las cruza.
Fuente: Análisis GlobalStartups