 Impacto
Startups de educación financiera escalan en mercados con baja bancarización
Una selección internacional analiza proyectos, inversión y tendencias que están cambiando el ecosistema emprendedor.
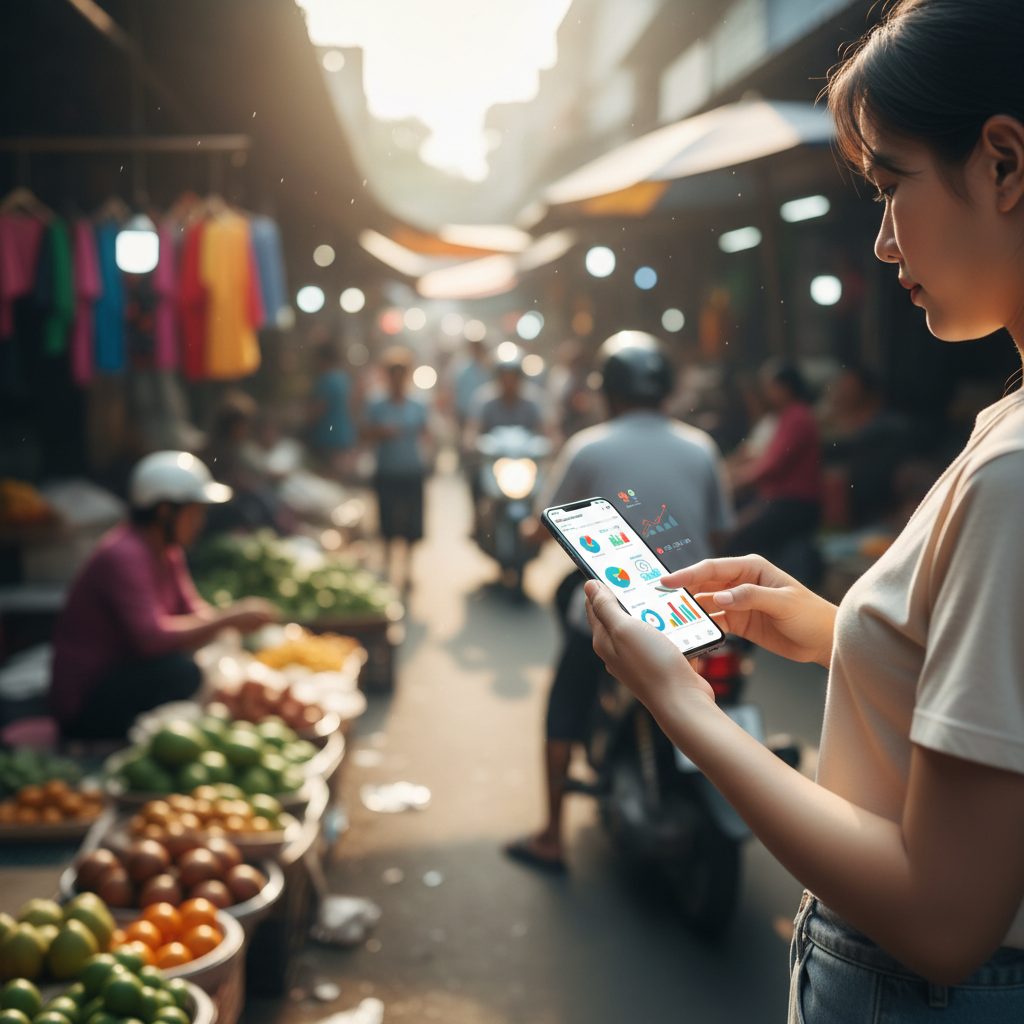
El ecosistema global de tecnología financiera atraviesa una fase de especialización sin precedentes. En los últimos meses, GlobalStartups ha observado cómo las herramientas enfocadas en la educación financiera están dejando de ser un complemento de la banca tradicional para convertirse en el núcleo de nuevos modelos de negocio. Este fenómeno es particularmente visible en economías donde la brecha de bancarización sigue siendo un obstáculo para el desarrollo, impulsando a fundadores e inversores a buscar soluciones que no solo faciliten transacciones, sino que empoderen al usuario a través del conocimiento.
En regiones como América Latina, el Sudeste Asiático y diversas naciones africanas, el contexto macroeconómico ha forzado una aceleración en la adopción de billeteras digitales. Sin embargo, la simple tenencia de una cuenta no garantiza la estabilidad económica. Los datos generales del ecosistema sugieren que una gran parte de la población accede a productos de crédito sin comprender plenamente los mecanismos de intereses o ahorro. Aquí es donde estas nuevas startups encuentran su oportunidad de escalabilidad, atacando una necesidad básica que las instituciones convencionales han ignorado históricamente.
Los actores principales de este cambio incluyen tanto a neobancos de segunda generación como a plataformas puramente educativas que utilizan técnicas de gamificación. Estos equipos combinan tecnología avanzada con un profundo conocimiento de los hábitos locales, permitiendo que la enseñanza sobre gestión de capital se integre de forma natural en la vida diaria de las personas. La ambición global de estos proyectos se refleja en su arquitectura técnica, diseñada para adaptarse a diferentes marcos regulatorios y divisas, buscando una expansión que trascienda las fronteras nacionales.
El crecimiento de estas plataformas no está exento de retos significativos. La disciplina para crecer de forma sostenible obliga a estas empresas a equilibrar el gasto en adquisición de usuarios con la retención real. Además, la alfabetización financiera digital se enfrenta a la desconfianza sistémica hacia las instituciones financieras en ciertos mercados. Superar esta barrera requiere no solo una interfaz amigable, sino una validación constante de la demanda a través de productos que generen beneficios tangibles y rápidos para el bolsillo del usuario promedio.
Desde la perspectiva de la inversión, el interés se ha desplazado hacia proyectos que demuestran una capacidad de ejecución robusta. Los fondos de capital riesgo están priorizando startups que, además de volumen de usuarios, muestran métricas sólidas de compromiso y educación. Se entiende que un cliente educado es un cliente más leal y con menor riesgo de impago, lo que estabiliza el ecosistema a largo plazo. Esta tendencia marca un punto de inflexión donde la rentabilidad social y la financiera comienzan a alinearse de manera estratégica.
De cara al futuro, la evolución de este sector dependerá en gran medida de la integración de inteligencia artificial para personalizar las trayectorias de aprendizaje. La posibilidad de ofrecer asesoría financiera en tiempo real, adaptada al nivel de ingresos y metas de cada individuo, podría transformar la relación de las masas con el dinero. No obstante, la sostenibilidad de este auge requerirá que las startups mantengan una ética rigurosa en el manejo de datos, evitando caer en prácticas predatorias que desvirtúen su propósito educativo original.
Finalmente, el ascenso de las startups de educación financiera en mercados con baja bancarización representa una señal de madurez en el ecosistema internacional. Ya no se trata solo de mover dinero, sino de entenderlo. Si estas empresas logran consolidar sus modelos de negocio manteniendo la disciplina operativa, podrían convertirse en el puente definitivo hacia una inclusión financiera real, cerrando la brecha de desigualdad que ha limitado el potencial económico de millones de personas en todo el mundo.
Fuente: GlobalStartups Research