Fintech en India: la IA puede leer una factura, pero financiarla exige comprobar el negocio
La digitalización comercial abre espacio a startups que conectan documentos, pagos y señales de riesgo. Su ventaja no está en aprobar crédito automáticamente, sino en demostrar qué operación existe y quién debe responder por ella.
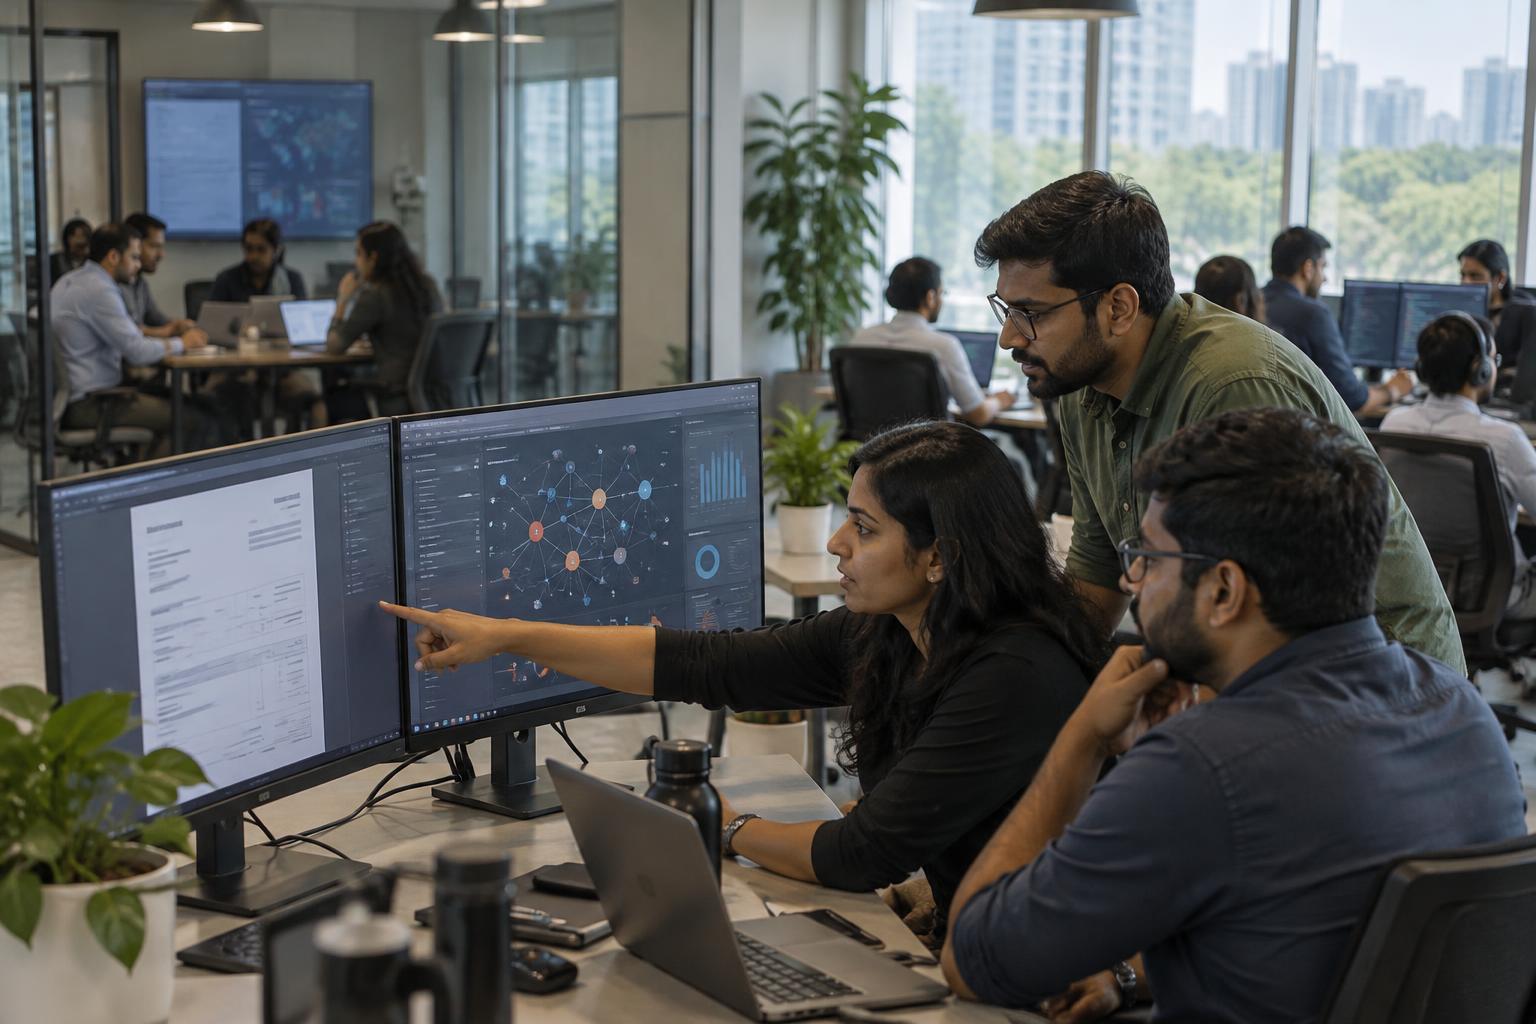
En India, la digitalización de pagos y documentos empresariales ofrece una base para modernizar la financiación comercial. Para una pequeña empresa, anticipar el cobro de una factura puede liberar capital de trabajo; para quien presta, implica distinguir una venta real de un documento convincente. Ahí aparece una oportunidad fintech: utilizar inteligencia artificial para reconstruir la operación, en lugar de limitarse a leer sus campos. La diferencia importa porque una factura bien formada no garantiza una deuda cobrable.
La facturación electrónica y las plataformas de descuento de cuentas por cobrar, como TReDS, forman parte de ese contexto, aunque no cubren todas las empresas ni todas las operaciones. Tampoco constituyen una base universal que cualquier startup pueda consultar libremente. El acceso depende del sistema, de los permisos y de las relaciones contractuales. Un producto viable debe definir primero qué información puede obtener legalmente, con qué frecuencia se actualiza y qué aspectos del negocio siguen fuera de su campo de visión.
Los modelos de análisis documental permiten extraer importes, vencimientos y condiciones de archivos heterogéneos. Combinados con herramientas de comparación, pueden relacionar una factura con una orden de compra, una confirmación de entrega y un movimiento bancario. El salto tecnológico no consiste únicamente en ahorrar trabajo administrativo: consiste en señalar contradicciones entre fuentes. Una fecha incompatible o un cambio de beneficiario merecen revisión, pero no demuestran por sí solos que exista fraude.
El problema más difícil suele estar entre organizaciones. Una misma cuenta por cobrar puede presentarse a distintos financiadores, mientras cada uno observa solo una parte del historial. El análisis de redes ayuda a identificar relaciones inusuales entre proveedores, compradores y cuentas de pago; sin embargo, no descubre información a la que no tiene acceso. Sin mecanismos legales de intercambio y comprobación, prometer la eliminación de la doble financiación sería confundir la capacidad del modelo con la cobertura de los datos.
Para una startup, el punto de entrada más sólido puede ser una herramienta de verificación para bancos, entidades financieras no bancarias o plataformas especializadas, antes que prestar con balance propio. El servicio puede generar un expediente trazable: qué documentos se contrastaron, qué discrepancias persisten y qué validó una persona. Cobrar por revisión o mediante una suscripción permite probar el valor del software, aunque no elimina los costes de integración, seguridad y acompañamiento del cliente institucional.
La evaluación debe acercarse al resultado comercial. No basta con medir cuántos campos reconoce el modelo: importan los errores que deja pasar, las operaciones legítimas que bloquea y el tiempo necesario para resolver una alerta. Un piloto útil compara el sistema con el proceso existente y conserva revisión humana en decisiones sensibles. También separa la calidad de la verificación del riesgo de crédito: confirmar una entrega no demuestra que el comprador tendrá liquidez al vencimiento.
La gobernanza forma parte del producto. Una factura puede contener datos personales, precios confidenciales y detalles sobre relaciones comerciales. Conviene limitar la información almacenada, registrar los accesos y fijar plazos de conservación. Si un agente de IA consulta sistemas o prepara una recomendación, sus permisos deben ser acotados; modificar beneficiarios, autorizar desembolsos o alterar límites exige controles adicionales. La responsabilidad del financiador no desaparece porque una recomendación la produzca un algoritmo.
La oportunidad india tiene una lección internacional: cuanto más digital es el comercio, más valioso resulta conectar evidencias sin inventar certezas. La ventaja defendible de una startup puede estar en sus integraciones, en la calidad de sus verificaciones y en su capacidad de gestionar excepciones, no solo en el modelo utilizado. Escalar significará reproducir ese trabajo en nuevos sectores y marcos regulatorios. La fintech que convierta documentos dispersos en decisiones auditables tendrá una propuesta más sólida que la que prometa crédito instantáneo para cualquier factura.
Fuente: Análisis GlobalStartups