Pagos inmediatos en Latinoamérica: prevenir el fraude sin frenar el comercio
La expansión de las transferencias en tiempo real abre espacio para startups antifraude. La ventaja no está solo en detectar anomalías, sino en intervenir a tiempo sin bloquear operaciones legítimas.
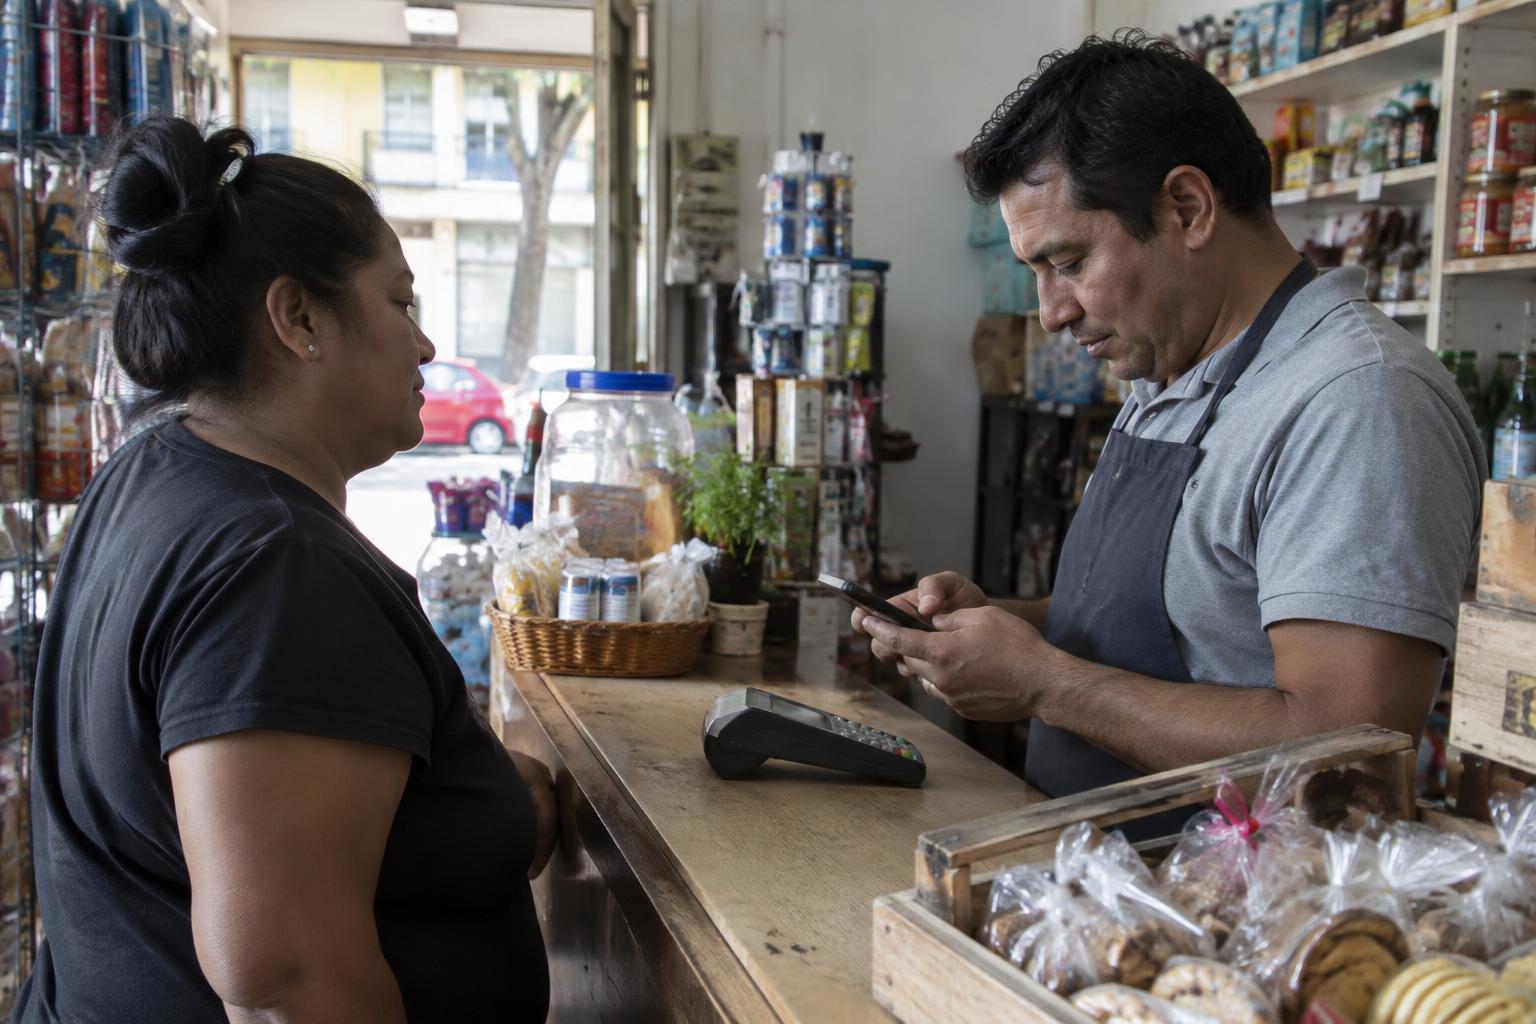
Los pagos inmediatos están cambiando una parte esencial del comercio latinoamericano: la distancia entre vender y disponer del dinero. Brasil, con Pix, ofrece una referencia visible, aunque la región combina infraestructuras y hábitos diferentes. Para las startups, la oportunidad no termina en facilitar transferencias. También está en proteger operaciones que se ejecutan con rapidez y dejan poco margen para reaccionar cuando un delincuente manipula al comprador o consigue acceso a su cuenta.
La distinción importa porque no todo fraude comienza con una contraseña robada. En las estafas de ingeniería social, el propio usuario puede autorizar un pago convencido de que atiende una solicitud legítima. Una autenticación correcta no garantiza, por tanto, una operación segura. Los proveedores necesitan interpretar señales sobre el dispositivo, el destinatario y el comportamiento de la sesión, sin convertir cualquier cambio de rutina en una sospecha automática. Detectar acceso indebido y detectar engaño son problemas relacionados, pero distintos.
Ese escenario abre espacio para empresas que vendan herramientas a bancos, billeteras y proveedores de pagos. Su producto puede ayudar a valorar el riesgo de un destinatario nuevo, reconocer patrones de cuentas utilizadas para recibir fondos fraudulentos o activar una comprobación adicional. Sin embargo, una alerta aislada tiene poco valor si llega después de liquidarse el pago. La integración con los sistemas del cliente y la capacidad de decidir dentro de sus tiempos operativos forman parte del producto, no son un trámite posterior.
El desafío comercial consiste en reducir pérdidas sin castigar las ventas legítimas. Bloquear una operación correcta también tiene coste: puede provocar abandono, consultas al servicio de atención y desconfianza hacia el medio de pago. Por eso, una prueba piloto debería medir tanto el fraude evitado como las transacciones rechazadas por error, la demora añadida y la carga de revisión manual. Prometer una detección superior sin explicar ese equilibrio dificulta que el comprador calcule el valor real de la solución.
Los datos son otra barrera de entrada, pero acumularlos no basta. Una startup necesita saber qué resultados están confirmados, cuáles siguen bajo investigación y cómo cambian las tácticas delictivas. Además, compartir información entre entidades exige atender las reglas de privacidad, las finalidades permitidas y los controles de acceso de cada mercado. Una arquitectura que limite la exposición de datos personales puede facilitar acuerdos; no elimina por sí sola la necesidad de una base jurídica y una gobernanza clara.
Latinoamérica tampoco funciona como un único mercado de pagos. Cambian las interfaces bancarias, la adopción de transferencias, los procedimientos de reclamación y las obligaciones de los participantes. Incluso donde existe una infraestructura común, cada entidad conserva sistemas y criterios de riesgo propios. Para un equipo joven, empezar por un caso de uso acotado y un tipo de cliente puede ser más sensato que ofrecer cobertura regional desde el primer día. La expansión exige adaptar operaciones, no solo traducir una pantalla.
La distribución puede resultar tan decisiva como el algoritmo. Integrarse con un proveedor que ya atiende a varias entidades permite acceder a más compradores, aunque también genera dependencia comercial y presión sobre los márgenes. Vender directamente ofrece mayor control, pero implica revisiones de seguridad, negociación contractual y ciclos de compra que consumen caja. Antes de acelerar contrataciones, los fundadores deberían comprobar quién tiene presupuesto, quién autoriza intervenir en una transacción y quién responde ante un error.
La oportunidad duradera está en construir una capa de confianza compatible con la velocidad del pago. Eso incluye explicar las decisiones a los equipos de riesgo, permitir revisiones y mantener un servicio fiable cuando crece la actividad. Para los inversores, la prueba relevante no es una demostración espectacular, sino evidencia de funcionamiento en condiciones reales y de renovación de contratos. En este mercado, una buena solución protege dinero, pero también preserva la confianza que hace que consumidores y comercios sigan pagando de forma digital.
Fuente: Análisis GlobalStartups